
Возможность для девелоперов быстро и свободно перевести финансирование своих проектов в другой банк повысит скорость строительства, снизив риски переноса сроков ввода домов в эксплуатацию, и привлечет в строительную отрасль больше банков. Об этом на дискуссионной панели Клуба инвесторов Москвы заявил руководитель направления взаимодействия с финансовыми институтами ГК «А101» Анатолий Клинков.

«В ходе реализации проекта у девелопера может возникнуть реальная необходимость сменить банк. Зачастую это не вопрос финансовых условий – в силу ряда внутренних процессов не все банки готовы, к примеру, оперативно повысить скорость выдачи денег, чтобы привести ее в соответствие с темпами строительства. Это, в свою очередь, может сказываться на сроках ввода домов в эксплуатацию», - рассказал Анатолий Клинков.
По его словам, в действующем законодательстве пока не проработан оптимальный механизм перевода эскроу-счетов из одного банка в другой. По сути, для этого придется перезаключать ДДУ с каждым дольщиком, что влечет за собой значительные временные затраты.
«Поскольку процесс перевода эскроу-счета каждого дольщика из одного банка в другой занимает много времени, расчет ставки по рефинансируемому кредиту в новом банке начинается «с нуля». В этом случае процентная нагрузка в рамках проекта увеличивается в 6-7 раз. Кроме того, размер комиссии при переходе достигает 3–5% от величины ссудной задолженности», - пояснил Анатолий Клинков.
Он добавил, что при создании механизма, упрощающего рефинансирование эскроу-кредитов, часть банков, которые сейчас не могут кредитовать отрасль из-за существующих лимитов, могли бы получить нужный опыт и расширить свой портфель за счет проектов на поздней стадии готовности. Кроме того, такой механизм решил бы проблему перегруженности лимитов.
«Что касается самого механизма, то логично предположить, что банк, в котором остаются эскроу-счета, мог бы непосредственно осуществить фондирование банка, который рефинансирует кредит. Другим вариантом видится использование корреспондентских счетов Центробанка РФ для эскроу-кредитов», - сказал Анатолий Клинков.
Дата: 29 сентября 2022
Автор: Антон Белоусов

Согласно данным Росреестра, сразу четыре жилых района ГК «А101» вошли в Топ-20 проектов по продаже жилья в России в 2024 году.

ГК «А101» подвела итоги продаж квартир с использованием ипотечных кредитов за первое полугодие 2024 года.

Архитектурное бюро MORS ARCHITECTS реализует концепцию интерьеров для «Дома на Зорге» - проекта бизнес-класса ГК «А101», который возводится в районе Сокол вблизи от центра Москвы.
На рынке недвижимости встречаются покупатели, поведение которых порой удивляет даже опытных риелторов. Одни приходят на просмотры ради развлечения, другие годами присматривают жилье, хотя пока не могут позволить себе покупку. Есть и клиенты с необычными требованиями, ради которых собственникам приходится идти на серьезные уступки. Владелец агентства элитной недвижимости «Ашихмин и партнеры» Григорий Ашихмин рассказал ТАСС о четырех типах таких покупателей. Самые редкие из них готовы потратить крупную сумму, чтобы убедиться в правильности своего выбора.
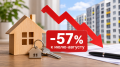
Выдача семейной ипотеки в России продолжает сокращаться после изменения правил программы. В первую неделю ноября количество оформленных льготных кредитов оказалось на 57% ниже средних показателей июля-августа. Такие данные приводят аналитики государственной компании «Дом.РФ». При этом специалисты отмечают первые признаки восстановления спроса: банки постепенно привыкают к новым требованиям, а потенциальные заемщики пересматривают свои планы на покупку жилья.

Московский рынок элитного жилья продолжает удивлять ценами. Сейчас разница между самыми доступными и дорогими новостройками делюкс-класса достигла почти семи раз. За один квадратный метр покупатели могут заплатить от 1,91 млн до 12,9 млн рублей. По данным аналитиков «Intermark Городская Недвижимость», такого разрыва в столице еще не было.
За цифрами скрывается интересная тенденция. Дорогая недвижимость дорожает значительно быстрее доступных объектов внутри того же сегмента. За последние десять лет максимальная стоимость квадратного метра выросла более чем в пять раз. Минимальная цена тоже увеличилась, но гораздо скромнее.
