
Ипотека – это серьезный финансовый шаг для любого заемщика. Жизненные условия могут меняться, а займ нужно погашать много лет. Гражданин должен выплатить всю сумму независимо от непредвиденных обстоятельств, временной потери трудоспособности или появления детей.
Чтобы заемщику было проще, и он вовремя выплачивал займ, есть такой продукт, как кредитные каникулы - дополнительная услуга банка, которая предоставляет отсрочку на погашение платежей на определенное время. Не стоит думать, что банк прощает долг. Выплату всего лишь отодвигают по времени, тем самым увеличивая объем выплат в следующем месяце.
«Каникулы» являются видом реструктурирования выданного кредита. Услуга будет полезна клиенту в том случае, если у него возникли неожиданные финансовые трудности, которые он сможет преодолеть за короткий срок, не получая штрафов и неустойки. Кредитные каникулы также позволяют сохранить репутацию своей кредитной истории.
Аналитики сайта Топновостроек отмечают, что большую заинтересованность к новой услуге клиенты проявляли на начальном этапе ее появления, примерно полтора года назад. Большинство заемщиков посчитало, что программа освободит их от выплаты некоторых сумм ипотеки. Но, когда узнавали, что заплатить все равно придется, только попозже, сразу теряли интерес. Очень важно, что такая услуга существует, и те клиенты, которым она нужна, обязательно воспользуются предложением, так как жизнь весьма непредсказуема.
Воспользоваться опцией можно на стандартный срок - месяц. Допустим, гражданина уволили с работы, и он уверен, что устроится на другую, а, следовательно, деньги для оплаты кредита накопятся у него уже в конце месяца. С банком можно договориться о кредитных каникулах на пару месяцев, вплоть до года, ведь ситуации бывают сложные. Многие банковские учреждения соглашаются на такие условия клиентов, ведь никто не хочет получать новых должников.
Ипотечные каникулы разделяются на несколько видов. Среди них есть такие варианты, как уменьшение суммы платежа вдвое на период до 2-х лет, снижение месячной суммы платежа при выплате только процентов, сдвиг месячного платежа в конец ипотеки. Эксперты портала Топновостроек считают, что первый вариант услуги подходит тем, кто еще снимает квартиру и ожидает завершения строительства дома. Второй вариант будет полезен тем, кто уже купил новое жилье, но еще не может продать старое. Последний вариант универсален и поможет в любой финансовой ситуации. В случае, если клиент купил квартиру в новостройке без отделки, и еще проживает на съемной квартире, то кредитные каникулы помогут сократить его расходы на первое время. Если же заемщик потерял источник постоянного дохода, то «каникулы» дадут ему возможность пропустить один или несколько платежей с последующим переносом их в конец ипотеки.
Кредитные организации предъявляют к клиентам основные требования при предоставлении услуги ипотечных каникул: время обслуживания займа больше 3 месяцев, отсутствие просрочек по предыдущим выплатам по кредиту, предоставление документов, подтверждающих возникшие обстоятельства (такими могут являться лист о временной нетрудоспособности, запись в трудовой об увольнении, свидетельство о рождении ребенка и др.).
Исходя из документов, банковская организация принимает решение об оказании услуги, однако, банк имеет право и отказать без объяснения причин.
Использование услуги выгодно только при оптимальной оценке финансового состояния. Если бездумно взять отсрочку, то это может только усугубить денежное положение.
Приведем пример. При появлении новорожденного в семье можно взять отсрочку на все время декрета. Конечно, это даст возможность семье уделять больше средств на малыша, однако окажется очень затратно с финансовой стороны, ведь заемщику придется платить 3 года лишь проценты за пользование деньгами, не уменьшая сумму самого кредита. Более оптимальный вариант – взять ипотечную отсрочку на 2-3 месяца, чтобы предоставить новорожденному все необходимое, с условием, что прошло уже больше половины от начального срока погашения кредита.
Каникулы будут малоэффективны также в случае сильного и долговременного уменьшения семейных заработков, особенно, если не наблюдается дальнейших перспектив. В такой ситуации будет правильнее подобрать другой способ реструктурирования задолженности.
Дата: 4 ноября 2018
Автор: Антон Белоусов
На рынке недвижимости встречаются покупатели, поведение которых порой удивляет даже опытных риелторов. Одни приходят на просмотры ради развлечения, другие годами присматривают жилье, хотя пока не могут позволить себе покупку. Есть и клиенты с необычными требованиями, ради которых собственникам приходится идти на серьезные уступки. Владелец агентства элитной недвижимости «Ашихмин и партнеры» Григорий Ашихмин рассказал ТАСС о четырех типах таких покупателей. Самые редкие из них готовы потратить крупную сумму, чтобы убедиться в правильности своего выбора.
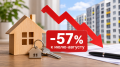
Выдача семейной ипотеки в России продолжает сокращаться после изменения правил программы. В первую неделю ноября количество оформленных льготных кредитов оказалось на 57% ниже средних показателей июля-августа. Такие данные приводят аналитики государственной компании «Дом.РФ». При этом специалисты отмечают первые признаки восстановления спроса: банки постепенно привыкают к новым требованиям, а потенциальные заемщики пересматривают свои планы на покупку жилья.

Московский рынок элитного жилья продолжает удивлять ценами. Сейчас разница между самыми доступными и дорогими новостройками делюкс-класса достигла почти семи раз. За один квадратный метр покупатели могут заплатить от 1,91 млн до 12,9 млн рублей. По данным аналитиков «Intermark Городская Недвижимость», такого разрыва в столице еще не было.
За цифрами скрывается интересная тенденция. Дорогая недвижимость дорожает значительно быстрее доступных объектов внутри того же сегмента. За последние десять лет максимальная стоимость квадратного метра выросла более чем в пять раз. Минимальная цена тоже увеличилась, но гораздо скромнее.
Рынок новостроек Московского региона показал заметный рост цен в октябре 2026 года. За один месяц средняя стоимость квадратного метра увеличилась сильнее, чем за весь предыдущий квартал. Особенно заметно подорожание оказалось в старых границах Москвы, где средняя цена жилья приблизилась к 624 тыс. рублей за квадратный метр.
В России сохраняется положительная динамика жилищного строительства. По итогам 2026 года в стране планируют ввести в эксплуатацию 93,8 млн квадратных метров недвижимости. Об этом сообщил министр строительства и ЖКХ Ирек Файзуллин на форуме «Строительная неделя БРИКС».
Заявленный объем предусмотрен национальным проектом. По словам главы Минстроя, строительная отрасль продолжает показывать положительные результаты, несмотря на возникающие сложности.
За последние шесть лет российский рынок недвижимости заметно изменился. Новостройки дорожали гораздо быстрее квартир на вторичном рынке, причем разрыв сохранился даже с учетом инфляции. По данным аналитиков рейтингового агентства «Эксперт РА», с конца 2020 года по III квартал 2026-го стоимость первичного жилья в реальном выражении увеличилась на 33,9%. Вторичная недвижимость за тот же период прибавила всего 4,9%.
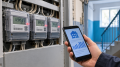
В России предложили новый способ выявления майнинг-ферм, которые работают в многоквартирных домах и потребляют электричество за счет других жильцов. В Минстрое считают, что решить проблему помогут автоматические счетчики электроэнергии. Их установку предлагают финансировать из средств, которые собственники квартир собирают на капитальный ремонт.
Покупка квартиры в новостройке под конец года может оказаться выгоднее, чем многие ожидают. Застройщики готовят специальные предложения, снижают цены на отдельные лоты и предлагают покупателям дополнительные бонусы. Максимальные заявленные скидки уже достигают 20%, хотя получить такую выгоду смогут далеко не все. Риелторы отмечают интересную тенденцию: в массовом сегменте скидки стали меньше, а в бизнес-классе, наоборот, выросли. Разбираемся, на какие квартиры стоит обратить внимание в декабре и кому девелоперы готовы уступать в цене.
Знакомая ситуация: в подъезде месяцами не горит свет, дверь не закрывается, крыша протекает, а управляющая компания кормит жильцов обещаниями. Вы оставляете заявки, звоните диспетчеру, пишете заявления, но ничего не меняется. Многие в такой момент просто опускают руки и продолжают мириться с проблемами. Депутат Госдумы объяснил, как действовать, если УК перестала реагировать на обращения, и какие государственные органы могут помочь.
Продажи первичного жилья в России по итогам 2026 года могут сократиться на 10-15% по сравнению с предыдущим годом. Такой прогноз озвучил заместитель председателя правления Сбера Анатолий Попов в интервью РИА Недвижимость.
По оценке представителя банка, в 2027 году ситуация на рынке новостроек существенно не изменится. Восстановления продаж в этот период Сбер пока не ожидает.