
Заемщики обращаются за рефинансированием, чтобы сократить ежемесячные выплаты и снизить размер переплаты. Но чаще всего ипотечные заемщики пытаются предотвратить появление долгов. Ипотеку берут на 6–10 лет, поэтому нет гарантии, что за это время доход останется прежним. Предположим, сократили на работе, уменьшилась зарплата, поэтому не хватает денег для выполнения финансовых обязательств. В этом случае лучше всего обратиться за рефинансированием, чтобы уменьшить сумму ежемесячного взноса. Но в перекредитовании банки отказывают, если заемщик допустил просрочку по оплате и у него испорчен кредитный рейтинг.
Авторы «Базы знаний МБК» рассказали о том, как рефинансировать ипотеку, когда у заемщика плохая кредитная история.
Заемщику придется убедить банк в своей платежеспособности. Для этого потребуется предъявить справку с работы о зарплате или взять выписку с банковской карты. Кредитор проверит кредитную нагрузку, а также наличие долгов и просрочек. Если вы должны налоговой, вам откажут в рефинансировании. У разных банков свои критерии проверки клиентов, но из общих требований выделим.
Чтобы оформить перекредитование, из документов понадобится паспорт, СНИЛС, справка с работы. Некоторые банки требуют выписку из пенсионного фонда и дополнительные документы. Если состоите в браке — предъявите в банк свидетельство о браке.
На недвижимость нужны следующие документы.
Но если у вас плохая кредитная история, в оформлении рефинансирования откажут.
Чтобы новый кредитор одобрил рефинансирование, убедите его в своей платежеспособности. Для этого можно сделать следующее.
Если у вас испорчен кредитный рейтинг, нет времени на исправление ситуации, старайтесь увеличить шансы на одобрение заявки. Для этого обращайтесь в банк, где получаете зарплату. Менеджеры уже не будут спрашивать справку с работы о зарплате, потому что увидят движение по счету.
При заполнении заявки укажите дополнительный доход, даже если не платите с него налоги. Постарайтесь при рефинансировании внести первоначальный взнос свыше 15%. Лучше всего, если это будут ваши деньги, а не сертификат материнского капитала.
Если нет денег для взноса, второй недвижимости или авто, который можно оставить в залог, привлеките к сделке финансового поручителя с хорошей кредитной историей. Это может быть ваш друг, знакомый, родственник, член семьи. Для банка это не имеет значения, но главное, чтобы у поручителя была хорошая кредитная статистика.
Рефинансируйте ипотеку в том банке, на карту которого получаете зарплату. Другие кредиторы отклонят заявку на перекредитование ипотеки, если испорчена статистика. На практике крупные банки, такие как Сбербанк, ВТБ, Альфа-Банк, сразу отказывают заемщикам с плохим рейтингом. В этот список попадают даже зарплатные клиенты.
Если можете привлечь к сделке финансового поручителя, внести первоначальный взнос — от 15% или заложить вторую недвижимость, обращайтесь в любой крупный банк. Когда таких возможностей нет, исправьте кредитную историю с помощью нового займа, который нужно будет вовремя отдать. Или обращайтесь за рефинансированием в менее крупные банки: ПСБ, МКБ, «Открытие». Предварительно откройте депозит, чтобы убедить кредитора в своей платежеспособности.
Дата: 10 августа 2022
Автор: Антон Белоусов
На рынке недвижимости встречаются покупатели, поведение которых порой удивляет даже опытных риелторов. Одни приходят на просмотры ради развлечения, другие годами присматривают жилье, хотя пока не могут позволить себе покупку. Есть и клиенты с необычными требованиями, ради которых собственникам приходится идти на серьезные уступки. Владелец агентства элитной недвижимости «Ашихмин и партнеры» Григорий Ашихмин рассказал ТАСС о четырех типах таких покупателей. Самые редкие из них готовы потратить крупную сумму, чтобы убедиться в правильности своего выбора.
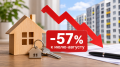
Выдача семейной ипотеки в России продолжает сокращаться после изменения правил программы. В первую неделю ноября количество оформленных льготных кредитов оказалось на 57% ниже средних показателей июля-августа. Такие данные приводят аналитики государственной компании «Дом.РФ». При этом специалисты отмечают первые признаки восстановления спроса: банки постепенно привыкают к новым требованиям, а потенциальные заемщики пересматривают свои планы на покупку жилья.

Московский рынок элитного жилья продолжает удивлять ценами. Сейчас разница между самыми доступными и дорогими новостройками делюкс-класса достигла почти семи раз. За один квадратный метр покупатели могут заплатить от 1,91 млн до 12,9 млн рублей. По данным аналитиков «Intermark Городская Недвижимость», такого разрыва в столице еще не было.
За цифрами скрывается интересная тенденция. Дорогая недвижимость дорожает значительно быстрее доступных объектов внутри того же сегмента. За последние десять лет максимальная стоимость квадратного метра выросла более чем в пять раз. Минимальная цена тоже увеличилась, но гораздо скромнее.
Рынок новостроек Московского региона показал заметный рост цен в октябре 2026 года. За один месяц средняя стоимость квадратного метра увеличилась сильнее, чем за весь предыдущий квартал. Особенно заметно подорожание оказалось в старых границах Москвы, где средняя цена жилья приблизилась к 624 тыс. рублей за квадратный метр.
В России сохраняется положительная динамика жилищного строительства. По итогам 2026 года в стране планируют ввести в эксплуатацию 93,8 млн квадратных метров недвижимости. Об этом сообщил министр строительства и ЖКХ Ирек Файзуллин на форуме «Строительная неделя БРИКС».
Заявленный объем предусмотрен национальным проектом. По словам главы Минстроя, строительная отрасль продолжает показывать положительные результаты, несмотря на возникающие сложности.
За последние шесть лет российский рынок недвижимости заметно изменился. Новостройки дорожали гораздо быстрее квартир на вторичном рынке, причем разрыв сохранился даже с учетом инфляции. По данным аналитиков рейтингового агентства «Эксперт РА», с конца 2020 года по III квартал 2026-го стоимость первичного жилья в реальном выражении увеличилась на 33,9%. Вторичная недвижимость за тот же период прибавила всего 4,9%.
В России предложили новый способ выявления майнинг-ферм, которые работают в многоквартирных домах и потребляют электричество за счет других жильцов. В Минстрое считают, что решить проблему помогут автоматические счетчики электроэнергии. Их установку предлагают финансировать из средств, которые собственники квартир собирают на капитальный ремонт.
Покупка квартиры в новостройке под конец года может оказаться выгоднее, чем многие ожидают. Застройщики готовят специальные предложения, снижают цены на отдельные лоты и предлагают покупателям дополнительные бонусы. Максимальные заявленные скидки уже достигают 20%, хотя получить такую выгоду смогут далеко не все. Риелторы отмечают интересную тенденцию: в массовом сегменте скидки стали меньше, а в бизнес-классе, наоборот, выросли. Разбираемся, на какие квартиры стоит обратить внимание в декабре и кому девелоперы готовы уступать в цене.
Знакомая ситуация: в подъезде месяцами не горит свет, дверь не закрывается, крыша протекает, а управляющая компания кормит жильцов обещаниями. Вы оставляете заявки, звоните диспетчеру, пишете заявления, но ничего не меняется. Многие в такой момент просто опускают руки и продолжают мириться с проблемами. Депутат Госдумы объяснил, как действовать, если УК перестала реагировать на обращения, и какие государственные органы могут помочь.
Продажи первичного жилья в России по итогам 2026 года могут сократиться на 10-15% по сравнению с предыдущим годом. Такой прогноз озвучил заместитель председателя правления Сбера Анатолий Попов в интервью РИА Недвижимость.
По оценке представителя банка, в 2027 году ситуация на рынке новостроек существенно не изменится. Восстановления продаж в этот период Сбер пока не ожидает.