Еще недавно семейную ипотеку можно было оформить чуть ли не в две сделки на одну семью и почти без лишних вопросов от банка. С 2026 года лавочку прикрыли: правила ужесточили, а осенью условия могут поменяться еще раз - и не в лучшую сторону.

При этом ставка 6% пока держится, лимиты не урезали, а для отдельных категорий семей даже добавили новые бонусы. Разбираемся, что уже изменилось, что только обсуждается, и почему откладывать оформление семейной ипотеки сейчас невыгодно.
Раньше супруги нередко разделяли сделку и брали два кредита под льготную ставку каждый - формально это было не запрещено. С 1 февраля 2026 года эту лазейку закрыли: теперь оформить можно только один договор на семью, а муж и жена участвуют в нем как созаемщики. Второй льготной ипотеки на ту же семью уже не будет, как бы ни хотелось разделить недвижимость на два отдельных объекта.
Если своего дохода не хватает, в сделку по-прежнему можно добавить третьего участника - родственника или просто знакомого с хорошей зарплатой. Но теперь у этого шага есть цена: как только человек становится созаемщиком по чужой льготной ипотеке, он сам (и его супруг) теряет право оформить свою семейную ипотеку в будущем.
Раньше через таких «помощников» обходили ограничения программы. Сейчас схема фактически не работает - участие в чужом кредите закрывает доступ к собственной льготе.
Отдельный вопрос - можно ли оформить семейную ипотеку во второй раз, если раньше уже пользовались программой. Здесь правила зависят от даты первого договора: жесткие ограничения касаются сделок, заключенных после конца 2023 года, а для более ранних кредитов условия остаются мягче. Так что если ваша первая ипотека оформлена давно, повторное обращение может пройти проще, чем вы думаете.
Появилось требование, которое формально обойти уже не получится: ребенок должен быть зарегистрирован по тому же адресу, что и заемщик. Банк сверяет это через СНИЛС, и просто «дописать» ребенка в заявку для соответствия условиям больше нельзя - система такие попытки отсекает автоматически.
Раньше рефинансирование комбинированного кредита было рискованной операцией: пересматривали весь долг целиком, и льготная ставка терялась вместе с рыночной частью. Сейчас правило изменили - можно рефинансировать только ту часть кредита, что оформлена по рыночной ставке, а льготные 6% на оставшейся части сохраняются. Для тех, кто брал комбинированную схему, это существенно снижает риск.
После сокращения субсидий банки стали внимательнее к заявкам: чаще просят больший первоначальный взнос и тщательнее проверяют доход заемщика. По оценкам рынка, доля одобренных заявок может снизиться примерно на 10-15% - раньше пройти проверку было заметно проще.
Что важно знать, если планируете оформить семейную ипотеку прямо сейчас:
Программа рассчитана на несколько категорий семей: это родители с ребенком младше 6 лет (по свежим данным - младше семи), семьи с ребенком-инвалидом, а также семьи с двумя и более детьми, если покупают жилье в небольших городах или регионах с невысокими темпами строительства. Отдельно стоит присмотреться к семейной ипотеке в Москве - здесь действуют повышенные лимиты, что заметно расширяет выбор жилья по сравнению с регионами.
Официально текущие параметры программы зафиксированы минимум до 1 октября 2026 года - значит, резкого перелома условий прямо сейчас точно не будет. Но обсуждение реформы с повестки не снято, и направление изменений уже прослеживается.
Главная идея, которую рассматривают, - привязать ставку к количеству детей в семье. По одному из обсуждаемых сценариев, для семей с одним ребенком льготный процент может вырасти до 10-12%, для семей с двумя детьми остаться на уровне около 6%, а для многодетных - опуститься до 4% и ниже. Ранее об этом говорил и депутат Анатолий Аксаков: для семей с одним ребенком условия могут заметно ухудшиться, тогда как многодетным станет выгоднее.
Обсуждается и региональное ограничение - в Минфине рассматривают вариант, при котором оформить ипотеку можно будет только по месту регистрации заемщика. На перекос спроса в сторону столичных покупок ранее обращала внимание Валентина Матвиенко. Помимо этого на столе варианты расширения программы на вторичный рынок, увеличения лимитов по сумме и включения в программу семей с детьми старше 6 лет.
Пока одну часть льготы обсуждают на предмет ужесточения, другую, наоборот, расширили. С 1 сентября 2026 года при рождении или усыновлении второго и последующих детей заемщикам может быть доступен льготный период до 18 месяцев - это не заменяет саму льготную ставку, но дает дополнительную подстраховку в период роста расходов на семью.
Если оформление ипотеки уже в ваших планах, сейчас действует, по сути, окно прежних условий - без завышенных ставок и с сохраненными лимитами. Если параметры программы пересмотрят осенью, ежемесячный платеж может заметно вырасти, а для некоторых семей сделка и вовсе станет менее доступной. Особенно это касается семей с одним ребенком - именно для этой категории риски роста ставки выглядят наиболее реальными. Для многодетных семей ситуация не такая однозначная: изменения вполне могут сыграть им на руку и сделать условия еще выгоднее, чем сейчас. В любом случае откладывать оформление семейной ипотеки без веской причины сейчас смысла немного - тянуть время в такой ситуации попросту дороже.
Дата: 6 августа 2026
Автор: Антон Белоусов
Еще недавно покупка квартиры почти всегда означала переезд: семья копила, брала ипотеку и наконец обживала собственные стены. Сейчас все заметно сложнее, потому что часть покупателей смотрит на новостройку как на способ надежно припрятать деньги, а заодно подумать о будущем детей.
Если посмотреть на свежую статистику по элитному жилью Москвы и задержаться взглядом на одной строчке, легко решить, что рынок пошел на уступки. Средневзвешенная цена сделки в июле-августе 2026 года опустилась до 1,2 млн рублей за «квадрат», то есть на 6% ниже, чем за те же месяцы 2025 года.
Казалось бы, аренда в Москве только дорожает год от года, и снять квартиру становится все сложнее. Но исследование риелторской компании показало обратную картину — по сравнению с 2006 годом доступность съемного жилья заметно выросла. Разбираемся, сколько москвичи тратили на аренду однушки двадцать лет назад и сколько отдают сейчас.
Московский рынок недвижимости давно привык к громким рейтингам и постоянной смене лидеров. Но есть компании, которые из года в год подтверждают свои позиции, а не появляются в топах случайно. Одной из таких стал «Донстрой» — застройщик, чье имя прочно ассоциируется с крупными жилыми кварталами и знаковыми локациями столицы. Свежий рейтинг Единого ресурса застройщиков России только подтвердил репутацию компании.
Рынок новостроек переживает заметный разворот в сторону агентского канала продаж. Как сообщает РИА Недвижимость со ссылкой на исследование телеграм-канала «Белая каска», доля сделок с жильем, заключенных через риелторов, достигла 86%. Для сравнения масштаба перемен достаточно вспомнить недавнее прошлое.
Тема платных парковок во дворах многоквартирных домов регулярно вызывает споры между жильцами и управляющими компаниями. Разобраться, где заканчивается законное регулирование общего имущества и начинается банальное вымогательство денег, изданию «Известия» помог судебный юрист и эксперт по безопасности сделок с недвижимостью Илья Васильчук.
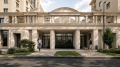
Московский рынок недвижимости пополнился еще одним заметным проектом. ГК «А101» открыла продажи в новом доме района «Деснаречье», расположенного в Троицком административном округе столицы. Здание спроектировала мастерская Максима Атаянца — и это тот случай, когда индивидуальный архитектурный подход виден невооруженным глазом.
Покупка квартиры на вторичном рынке - дело, которое кажется простым только со стороны. На деле же даже опытные участники сделки порой упускают важные детали, из-за которых регистрацию перехода права могут приостановить. В Управлении Росреестра по Москве рассказали, на что стоит обратить особое внимание, чтобы не столкнуться с неприятными сюрпризами.
Казалось бы, логика рынка простая: чем выше спрос, тем выше цена. Но с долгосрочной арендой квартир в России этим летом все получилось ровно наоборот. Люди массово бросились искать жилье, а стоимость аренды пошла вниз. Разбираемся, что произошло и почему привычные рыночные законы дали сбой.
Тема ипотеки волнует, пожалуй, почти каждого, кто задумывается о собственном жилье. И один из самых острых вопросов здесь - откуда взять деньги на первоначальный взнос. Свежий опрос, который приводит «СберСтрахование жизни», показывает, что у россиян есть вполне конкретные представления о том, сколько и как откладывать на эту цель.