Если оформили ипотеку на 10–20 лет, у вас нет никаких гарантий, что будете получать стабильный доход. Сокращение на работе, увольнение, длительный больничный — все это может привести к тому, что не справитесь с ипотечным кредитом. Если допустили просрочку по ипотеке, ждите звонка с банка и попытайтесь объяснить, почему задержали оплату.
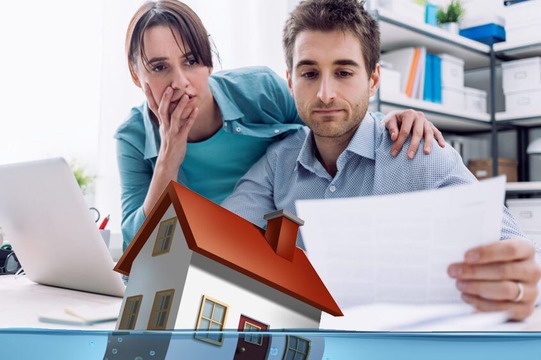
При оформлении ипотеки недвижимость находится в собственности у банка. И пока заемщик не расплатится с долгами, не сможет распоряжаться имуществом. Запрещено продавать, обменивать квартиру и оформлять дарственную.
Если заемщик перестает вносить платежи, менеджеры звонят должнику и пытаются выяснить причину. В дальнейшем, когда со стороны заемщика нет никаких конкретных шагов для погашения долга, сотрудники банка обращаются в суд. Недвижимость выставляют на продажу и лишают должника имущества.
Банки не заинтересованы в изъятии имущества, поэтому не думайте, что менеджеры сразу обратятся в суд. До продажи недвижимости сотрудники банка предложат клиенту несколько вариантов решения проблемы: реструктуризацию, рефинансирование или продажу имущества. Но во время просрочки будет начисляться штраф. Если должник проигнорирует все предупреждения менеджеров, недвижимость продадут на торгах.
Если платите по ипотечному кредиту свыше шести месяцев и нет долгов, сможете обратиться за рефинансированием. Найдите банк, который предлагает меньшую ставку по кредиту, и оформите перекредитование. Главное — не допускать просрочек, т. к. если не заплатили одни месяц, банк может отказать в рефинансировании. Преимущество перекредитования в том, что сокращаете сумму ежемесячного взноса, т. к. уменьшается процентная ставка.
Для проведения реструктуризации банку нужно предъявить веские аргументы — потеря работы или уход на больничный. Придется доказывать свои слова документально. Реструктуризацию долга банк проводит следующими способами.
Для клиентов с положительным кредитным рейтингом и подтвержденной платежеспособностью банки предлагают реструктуризировать долг даже с просрочкой платежа на месяц. Но здесь уже все зависит от политики конкретного банка.
Если понимаете, что не сможете платить по ипотеке, банк предложит продать имущество третьему лицу. Вы можете самостоятельно найти клиента на квартиру или положиться на банк, который продаст имущество на торгах. Но лучше заранее искать клиентов, т. к. банк продаст квартиру по минимальной цене. Вся прибыль распределяется между сторонами сделки: банк забирает весь долг по ипотеке, а заемщику достается остаток денег.
Заемщики чаще всего оформляют ипотеку на срок от 5−7 лет. И за это время никто не застрахован от потери работы, сокращения или затяжной болезни. Лучше заранее продумать все обстоятельства и застраховать свою жизнь и здоровье или оформить страховку от потери дохода. За оформление страховки придется дополнительно платить, но в случае возникновения форс-мажорных обстоятельств, сможете получить компенсацию.
Если потеряли работу и у вас есть страховка от этого случая, обратитесь в страховую компанию. Придется доказывать наступление страхового случая и что вас уволили не по своей инициативе. Если уволились сами, то это не считается страховым случаем.
В роли доказательств используется справка с места работы, подойдет также и справка с биржи труда. Страховку одобряют в случае увольнения работника по инициативе работодателя или в случае ликвидации компании. Но выплачивать страховая компания будет за клиента ипотечный кредит до тех пор, пока он не найдет работу.
Если попали в сложное финансовое положение, и нет денег для возврата ипотечного кредита, старайтесь договориться банком. Позвоните менеджерам и сообщите до того, как наступит просрочка, что у вас нет денег. Вам предложат сразу несколько решений: реструктуризация, рефинансирование или продажа объекта.
Даже если допустили просрочку и банк начисляет штраф, обратитесь к кредитному брокеру МБК для решения проблемы. Проработаем все возможные варианты и найдем самый выгодный для вас выход. Если считаете, что обслуживать долг самостоятельно больше не сможете, лучше сразу сказать об этом менеджерам банка.
Дата: 24 февраля 2022
Автор: Антон Белоусов
Казалось бы, аренда в Москве только дорожает год от года, и снять квартиру становится все сложнее. Но исследование риелторской компании показало обратную картину — по сравнению с 2006 годом доступность съемного жилья заметно выросла. Разбираемся, сколько москвичи тратили на аренду однушки двадцать лет назад и сколько отдают сейчас.
Московский рынок недвижимости давно привык к громким рейтингам и постоянной смене лидеров. Но есть компании, которые из года в год подтверждают свои позиции, а не появляются в топах случайно. Одной из таких стал «Донстрой» — застройщик, чье имя прочно ассоциируется с крупными жилыми кварталами и знаковыми локациями столицы. Свежий рейтинг Единого ресурса застройщиков России только подтвердил репутацию компании.
Рынок новостроек переживает заметный разворот в сторону агентского канала продаж. Как сообщает РИА Недвижимость со ссылкой на исследование телеграм-канала «Белая каска», доля сделок с жильем, заключенных через риелторов, достигла 86%. Для сравнения масштаба перемен достаточно вспомнить недавнее прошлое.
Тема платных парковок во дворах многоквартирных домов регулярно вызывает споры между жильцами и управляющими компаниями. Разобраться, где заканчивается законное регулирование общего имущества и начинается банальное вымогательство денег, изданию «Известия» помог судебный юрист и эксперт по безопасности сделок с недвижимостью Илья Васильчук.
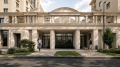
Московский рынок недвижимости пополнился еще одним заметным проектом. ГК «А101» открыла продажи в новом доме района «Деснаречье», расположенного в Троицком административном округе столицы. Здание спроектировала мастерская Максима Атаянца — и это тот случай, когда индивидуальный архитектурный подход виден невооруженным глазом.
Покупка квартиры на вторичном рынке - дело, которое кажется простым только со стороны. На деле же даже опытные участники сделки порой упускают важные детали, из-за которых регистрацию перехода права могут приостановить. В Управлении Росреестра по Москве рассказали, на что стоит обратить особое внимание, чтобы не столкнуться с неприятными сюрпризами.
Казалось бы, логика рынка простая: чем выше спрос, тем выше цена. Но с долгосрочной арендой квартир в России этим летом все получилось ровно наоборот. Люди массово бросились искать жилье, а стоимость аренды пошла вниз. Разбираемся, что произошло и почему привычные рыночные законы дали сбой.
Тема ипотеки волнует, пожалуй, почти каждого, кто задумывается о собственном жилье. И один из самых острых вопросов здесь - откуда взять деньги на первоначальный взнос. Свежий опрос, который приводит «СберСтрахование жизни», показывает, что у россиян есть вполне конкретные представления о том, сколько и как откладывать на эту цель.
В эту субботу, 12 сентября, на дорогах появятся два новых автобусных маршрута, которые соединят столицу с Мытищами. Речь идет о проекте «Москва - область», и на этот раз он дотянулся до северо-востока региона.
С начала 2026 года вторичка в Москве в целом ощутимо прибавила в цене - средний квадратный метр подорожал почти на 8% и приблизился к отметке в 310 тысяч рублей. Казалось бы, рост коснулся всех без исключения, но нет. Аналитики компании «Инком-Недвижимость» обнаружили три района Старой Москвы, где цены практически не сдвинулись с места, прибавив за восемь месяцев меньше 3%.