
Еще пару лет назад сельскую ипотеку мог оформить почти любой желающий - были бы паспорт и подходящий дом в списке. Сейчас все не так просто: банки стали смотреть не только на доход и кредитную историю, но и на то, чем вы вообще занимаетесь по жизни.

Кажется мелочью, но именно эта деталь сейчас отсеивает большинство заявок. И даже если кредит уже одобрили и деньги выдали, льготную ставку можно потерять - причем совершенно законно. Разбираемся, кому сегодня реально светит дом под 3% годовых и на что обратить внимание, прежде чем нести документы в банк.
Сельская ипотека - это не банковский продукт в чистом виде, а часть государственной программы «Комплексное развитие сельских территорий». Появилась она в 2020 году: чиновники решили, что жизнь за городом должна быть по карману не только дачникам с накоплениями. Ставку в 3% (а в некоторых приграничных районах и вовсе 0,1% - есть отдельное правительственное распоряжение на этот счет) банку компенсирует бюджет. То есть банк не благотворительностью занимается, а просто получает разницу от государства.
Основной оператор программы - Россельхозбанк, через него проходит около трех четвертей всех выдач. Чаще всего такую ипотеку оформляют в Белгородской области, Татарстане, Башкортостане, Челябинской и Оренбургской областях. И тут важный момент: деньги на субсидии выделяют не бесконечно, а лимитированными траншами. Закончился лимит на период - прием заявок замораживают до следующего транша. Так что если вы присматриваетесь к программе, лучше не тянуть.
Раньше формально хватало просто хотеть жить в селе. Сейчас все жестче: льготную ставку дают тем, кто реально занят в аграрном секторе, ветеринарии, работает в бюджетной социальной сфере или местной администрации. Отдельная категория - участники СВО и их семьи. Логика понятна: программу заточили под тех, кто и правда живет и работает на селе, а не просто хочет дачу подешевле.
И вот тут кроется главная ловушка. Первые пять лет придется каждые полгода подтверждать банку, что вы все еще трудитесь в льготной сфере (либо ведете ИП в агробизнесе). Забыли принести справку или сменили работу - ставку пересчитают по рыночным условиям, и платеж моментально вырастет в несколько раз. Так что если решились - готовьтесь регулярно ходить с бумажками.
Смотрите основные параметры ипотеки от Россельхозбанка на 2026 год:
Дом придется застраховать на весь срок кредита - это обязательное условие, а вот страхование жизни заемщика оставляют на усмотрение клиента. Если вы в браке, супруг или супруга автоматически становится созаемщиком - без вариантов. Всего в кредите могут участвовать до трех заемщиков, и не обязательно родственников. А вот тем, кому за 60, банк обычно сокращает срок кредита - возрастные риски никто не отменял.
Отдельно стоит упомянуть страховку: цену банк считает индивидуально, в зависимости от региона, объекта и суммы. В первый год часто предлагают оформить полис именно в «дочке» банка - ООО «РСХБ-Страхование», хотя на сайте есть список и других аккредитованных страховых. Лучше уточнить этот момент заранее, до подписания документов, а не выяснять в последний момент в офисе.
Программа рассчитана на населенные пункты с населением до 30 тысяч человек - и таких в перечне подавляющее большинство регионов страны. А вот сельская ипотека в Москве, Московской области и Санкт-Петербурге не действует в принципе - эти регионы из программы исключены полностью, как и полагается мегаполисам. Зато рядом с не самым маленьким областным центром дом по такой ставке взять вполне реально, если переезд за город вас не пугает.
Есть и другое ограничение: строить дом или покупать готовый можно только через подрядчиков, аккредитованных банком. Найти исполнителя по вашему региону можно на сайте проекта «Свое село» от Россельхозбанка - там есть актуальный список компаний.
Порядок действий такой: сначала банк одобряет саму заявку, и только потом вы подбираете конкретный объект или участок под строительство. После этого заявку отправляют на согласование в Минсельхоз - на это уходит от трех до пяти дней, хотя иногда ответ может задержаться, так что статус лучше периодически проверять самостоятельно.
Если покупаете готовое жилье, зарегистрировать его нужно в течение полугода после сделки. Если берете кредит под стройку - достроить дом придется за два года с момента первого платежа, иначе банк просто отменит льготную ставку. При подаче заявки сразу указывают цель: новостройка по ДДУ, переуступка, вторичка или участок под строительство. Захотите поменять цель по ходу дела - придется согласовывать заявку заново.
Базовый пакет стандартный для любой ипотеки: паспорт, СНИЛС, справка о доходах по форме ФНС, свидетельства о браке и рождении детей, трудовая книжка. Заемщикам младше 27 лет дополнительно понадобится военный билет. Полный перечень банк все равно выдаст при обращении, но один документ стоит подготовить заранее и в первую очередь - это подтверждение занятости в льготной сфере: справка с места работы или бумаги ИП в агросекторе. Именно этот документ сейчас отсеивает большинство заявителей, так что начинайте с него.
Прикинуть примерный ежемесячный платеж можно на калькуляторе проекта «Свое жилье» от Россельхозбанка - там нужно указать стоимость недвижимости, размер первого взноса, срок и регион, и сервис сразу покажет график платежей.
Из плюсов - ставка до 3% годовых, что в разы ниже рыночной ипотеки, срок до 25 лет для комфортного платежа и подрядчики, которых предварительно проверяет сам банк. Из минусов - кредит дают один раз в жизни, рефинансировать его нельзя, выбор жилья ограничен сельскими территориями и списком подрядчиков, а прием заявок в любой момент могут приостановить из-за лимита субсидии. И главное - льгота напрямую завязана на вашу работу: уйдете из аграрной или социальной сферы раньше срока, ставку поднимут до рыночной.
Если вы попадаете в список льготных профессий и готовы регулярно подтверждать занятость - сельская ипотека остается одним из самых выгодных способов обзавестись домом за городом. Но перед тем как подавать заявку, стоит трезво прикинуть итоговую смету, особенно если планируете строительство: с учетом всех коммуникаций готовый дом иногда обходится дешевле, чем стройка с нуля.
Дата: 6 августа 2026
Автор: Антон Белоусов
На рынке недвижимости встречаются покупатели, поведение которых порой удивляет даже опытных риелторов. Одни приходят на просмотры ради развлечения, другие годами присматривают жилье, хотя пока не могут позволить себе покупку. Есть и клиенты с необычными требованиями, ради которых собственникам приходится идти на серьезные уступки. Владелец агентства элитной недвижимости «Ашихмин и партнеры» Григорий Ашихмин рассказал ТАСС о четырех типах таких покупателей. Самые редкие из них готовы потратить крупную сумму, чтобы убедиться в правильности своего выбора.
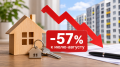
Выдача семейной ипотеки в России продолжает сокращаться после изменения правил программы. В первую неделю ноября количество оформленных льготных кредитов оказалось на 57% ниже средних показателей июля-августа. Такие данные приводят аналитики государственной компании «Дом.РФ». При этом специалисты отмечают первые признаки восстановления спроса: банки постепенно привыкают к новым требованиям, а потенциальные заемщики пересматривают свои планы на покупку жилья.

Московский рынок элитного жилья продолжает удивлять ценами. Сейчас разница между самыми доступными и дорогими новостройками делюкс-класса достигла почти семи раз. За один квадратный метр покупатели могут заплатить от 1,91 млн до 12,9 млн рублей. По данным аналитиков «Intermark Городская Недвижимость», такого разрыва в столице еще не было.
За цифрами скрывается интересная тенденция. Дорогая недвижимость дорожает значительно быстрее доступных объектов внутри того же сегмента. За последние десять лет максимальная стоимость квадратного метра выросла более чем в пять раз. Минимальная цена тоже увеличилась, но гораздо скромнее.
Рынок новостроек Московского региона показал заметный рост цен в октябре 2026 года. За один месяц средняя стоимость квадратного метра увеличилась сильнее, чем за весь предыдущий квартал. Особенно заметно подорожание оказалось в старых границах Москвы, где средняя цена жилья приблизилась к 624 тыс. рублей за квадратный метр.
В России сохраняется положительная динамика жилищного строительства. По итогам 2026 года в стране планируют ввести в эксплуатацию 93,8 млн квадратных метров недвижимости. Об этом сообщил министр строительства и ЖКХ Ирек Файзуллин на форуме «Строительная неделя БРИКС».
Заявленный объем предусмотрен национальным проектом. По словам главы Минстроя, строительная отрасль продолжает показывать положительные результаты, несмотря на возникающие сложности.
За последние шесть лет российский рынок недвижимости заметно изменился. Новостройки дорожали гораздо быстрее квартир на вторичном рынке, причем разрыв сохранился даже с учетом инфляции. По данным аналитиков рейтингового агентства «Эксперт РА», с конца 2020 года по III квартал 2026-го стоимость первичного жилья в реальном выражении увеличилась на 33,9%. Вторичная недвижимость за тот же период прибавила всего 4,9%.
В России предложили новый способ выявления майнинг-ферм, которые работают в многоквартирных домах и потребляют электричество за счет других жильцов. В Минстрое считают, что решить проблему помогут автоматические счетчики электроэнергии. Их установку предлагают финансировать из средств, которые собственники квартир собирают на капитальный ремонт.
Покупка квартиры в новостройке под конец года может оказаться выгоднее, чем многие ожидают. Застройщики готовят специальные предложения, снижают цены на отдельные лоты и предлагают покупателям дополнительные бонусы. Максимальные заявленные скидки уже достигают 20%, хотя получить такую выгоду смогут далеко не все. Риелторы отмечают интересную тенденцию: в массовом сегменте скидки стали меньше, а в бизнес-классе, наоборот, выросли. Разбираемся, на какие квартиры стоит обратить внимание в декабре и кому девелоперы готовы уступать в цене.
Знакомая ситуация: в подъезде месяцами не горит свет, дверь не закрывается, крыша протекает, а управляющая компания кормит жильцов обещаниями. Вы оставляете заявки, звоните диспетчеру, пишете заявления, но ничего не меняется. Многие в такой момент просто опускают руки и продолжают мириться с проблемами. Депутат Госдумы объяснил, как действовать, если УК перестала реагировать на обращения, и какие государственные органы могут помочь.
Продажи первичного жилья в России по итогам 2026 года могут сократиться на 10-15% по сравнению с предыдущим годом. Такой прогноз озвучил заместитель председателя правления Сбера Анатолий Попов в интервью РИА Недвижимость.
По оценке представителя банка, в 2027 году ситуация на рынке новостроек существенно не изменится. Восстановления продаж в этот период Сбер пока не ожидает.