Ипотека – это серьезный финансовый шаг для любого заемщика. Жизненные условия могут меняться, а займ нужно погашать много лет. Гражданин должен выплатить всю сумму независимо от непредвиденных обстоятельств, временной потери трудоспособности или появления детей.
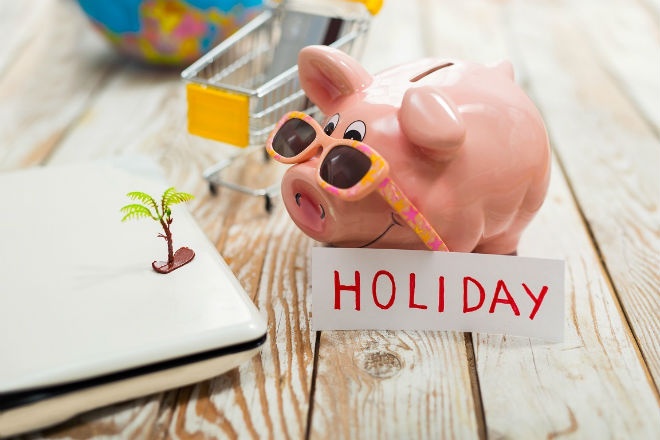
Чтобы заемщику было проще, и он вовремя выплачивал займ, есть такой продукт, как кредитные каникулы - дополнительная услуга банка, которая предоставляет отсрочку на погашение платежей на определенное время. Не стоит думать, что банк прощает долг. Выплату всего лишь отодвигают по времени, тем самым увеличивая объем выплат в следующем месяце.
«Каникулы» являются видом реструктурирования выданного кредита. Услуга будет полезна клиенту в том случае, если у него возникли неожиданные финансовые трудности, которые он сможет преодолеть за короткий срок, не получая штрафов и неустойки. Кредитные каникулы также позволяют сохранить репутацию своей кредитной истории.
Аналитики сайта Топновостроек отмечают, что большую заинтересованность к новой услуге клиенты проявляли на начальном этапе ее появления, примерно полтора года назад. Большинство заемщиков посчитало, что программа освободит их от выплаты некоторых сумм ипотеки. Но, когда узнавали, что заплатить все равно придется, только попозже, сразу теряли интерес. Очень важно, что такая услуга существует, и те клиенты, которым она нужна, обязательно воспользуются предложением, так как жизнь весьма непредсказуема.
Воспользоваться опцией можно на стандартный срок - месяц. Допустим, гражданина уволили с работы, и он уверен, что устроится на другую, а, следовательно, деньги для оплаты кредита накопятся у него уже в конце месяца. С банком можно договориться о кредитных каникулах на пару месяцев, вплоть до года, ведь ситуации бывают сложные. Многие банковские учреждения соглашаются на такие условия клиентов, ведь никто не хочет получать новых должников.
Ипотечные каникулы разделяются на несколько видов. Среди них есть такие варианты, как уменьшение суммы платежа вдвое на период до 2-х лет, снижение месячной суммы платежа при выплате только процентов, сдвиг месячного платежа в конец ипотеки. Эксперты портала Топновостроек считают, что первый вариант услуги подходит тем, кто еще снимает квартиру и ожидает завершения строительства дома. Второй вариант будет полезен тем, кто уже купил новое жилье, но еще не может продать старое. Последний вариант универсален и поможет в любой финансовой ситуации. В случае, если клиент купил квартиру в новостройке без отделки, и еще проживает на съемной квартире, то кредитные каникулы помогут сократить его расходы на первое время. Если же заемщик потерял источник постоянного дохода, то «каникулы» дадут ему возможность пропустить один или несколько платежей с последующим переносом их в конец ипотеки.
Кредитные организации предъявляют к клиентам основные требования при предоставлении услуги ипотечных каникул: время обслуживания займа больше 3 месяцев, отсутствие просрочек по предыдущим выплатам по кредиту, предоставление документов, подтверждающих возникшие обстоятельства (такими могут являться лист о временной нетрудоспособности, запись в трудовой об увольнении, свидетельство о рождении ребенка и др.).
Исходя из документов, банковская организация принимает решение об оказании услуги, однако, банк имеет право и отказать без объяснения причин.
Использование услуги выгодно только при оптимальной оценке финансового состояния. Если бездумно взять отсрочку, то это может только усугубить денежное положение.
Приведем пример. При появлении новорожденного в семье можно взять отсрочку на все время декрета. Конечно, это даст возможность семье уделять больше средств на малыша, однако окажется очень затратно с финансовой стороны, ведь заемщику придется платить 3 года лишь проценты за пользование деньгами, не уменьшая сумму самого кредита. Более оптимальный вариант – взять ипотечную отсрочку на 2-3 месяца, чтобы предоставить новорожденному все необходимое, с условием, что прошло уже больше половины от начального срока погашения кредита.
Каникулы будут малоэффективны также в случае сильного и долговременного уменьшения семейных заработков, особенно, если не наблюдается дальнейших перспектив. В такой ситуации будет правильнее подобрать другой способ реструктурирования задолженности.
Дата: 4 ноября 2018
Автор: Антон Белоусов
Рынок новостроек в Москве за последние пять лет изменился настолько, что старые ориентиры уже не работают. Эксперты компании «Метриум» сравнили цены на квартиры в старых границах города в августе 2021 и августе 2026 года, и разница получилась внушительной. Разрыв между самыми доступными и самыми дорогими лотами вырос почти втрое.
Рынок первичного жилья снова зашевелился. Причина простая и уже знакомая всем, кто следит за льготными программами: с 1 октября должны измениться условия семейной ипотеки, и покупатели стараются успеть до этого момента. При этом называть происходящее ажиотажем эксперты не спешат, скорее это перераспределение спроса внутри рынка.
Семейная ипотека под 6% годовых давно стала главным инструментом для покупки жилья у родителей с маленькими детьми. Проблема в том, что ставка низкая, а вот доступное под нее жилье с каждым годом найти все труднее. Особенно если речь идет о крупных городах.
Купить или продать квартиру - это всегда немного лотерея. Документы подписаны, деньги переданы, ключи получены, а через какое-то время вдруг выясняется, что вся эта история может развалиться. Причем инициатором развала бывает не только одна из сторон сделки, но и прокуратура, органы опеки или банк, если продавец потом объявит себя банкротом. Разберем шесть основных причин, по которым сделки признают недействительными.
Еще недавно покупка квартиры почти всегда означала переезд: семья копила, брала ипотеку и наконец обживала собственные стены. Сейчас все заметно сложнее, потому что часть покупателей смотрит на новостройку как на способ надежно припрятать деньги, а заодно подумать о будущем детей.
Если посмотреть на свежую статистику по элитному жилью Москвы и задержаться взглядом на одной строчке, легко решить, что рынок пошел на уступки. Средневзвешенная цена сделки в июле-августе 2026 года опустилась до 1,2 млн рублей за «квадрат», то есть на 6% ниже, чем за те же месяцы 2025 года.
Казалось бы, аренда в Москве только дорожает год от года, и снять квартиру становится все сложнее. Но исследование риелторской компании показало обратную картину — по сравнению с 2006 годом доступность съемного жилья заметно выросла. Разбираемся, сколько москвичи тратили на аренду однушки двадцать лет назад и сколько отдают сейчас.
Московский рынок недвижимости давно привык к громким рейтингам и постоянной смене лидеров. Но есть компании, которые из года в год подтверждают свои позиции, а не появляются в топах случайно. Одной из таких стал «Донстрой» — застройщик, чье имя прочно ассоциируется с крупными жилыми кварталами и знаковыми локациями столицы. Свежий рейтинг Единого ресурса застройщиков России только подтвердил репутацию компании.
Рынок новостроек переживает заметный разворот в сторону агентского канала продаж. Как сообщает РИА Недвижимость со ссылкой на исследование телеграм-канала «Белая каска», доля сделок с жильем, заключенных через риелторов, достигла 86%. Для сравнения масштаба перемен достаточно вспомнить недавнее прошлое.
Тема платных парковок во дворах многоквартирных домов регулярно вызывает споры между жильцами и управляющими компаниями. Разобраться, где заканчивается законное регулирование общего имущества и начинается банальное вымогательство денег, изданию «Известия» помог судебный юрист и эксперт по безопасности сделок с недвижимостью Илья Васильчук.