
Казалось бы, реформу семейной ипотеки уже почти утвердили - новые ставки, новые лимиты, все расписано чуть ли не по датам. Но чем ближе назначенный срок, тем больше сомнений звучит из уст самих чиновников.

Вице-премьер Марат Хуснуллин прямо заявил: менять условия прямо сейчас - риск, последствия которого никто толком просчитать не может. Разбираемся, что происходит с реформой, почему власти вдруг притормозили и чем это может обернуться для будущих заемщиков.
Речь идет о планах, которые должны были вступить в силу 1 октября 2026 года. Суть реформы проста на бумаге: вместо единой ставки в 6% для всех семей с детьми ввести дифференцированную систему. Чем больше детей - тем ниже процент. Логика вроде бы правильная и социально справедливая. Но на практике любое изменение условий такого масштабного механизма, как ипотека, - это удар по хрупкому балансу интересов застройщиков, банков, бюджета и самих покупателей жилья.
Именно поэтому в правительстве сейчас с осторожностью относятся к идее что-то менять раньше времени. Просчитать все последствия перерасчета оказалось не так просто, как хотелось бы. А цена ошибки в этом вопросе может быть очень высокой.
Один из аргументов против спешки - результаты соцопроса, который провела администрация президента. Оказалось, что нынешняя ставка в 6% людей вполне устраивает, а вот на что-то большее заемщики уже не готовы. Проще говоря, население не хочет рисковать и переплачивать даже ради теоретически более гибкой системы.
И это довольно показательный сигнал. Люди, которые собираются брать ипотеку на десятилетия вперед, ценят предсказуемость гораздо больше, чем красиво расписанную дифференциацию по числу детей.
Есть еще один важный момент. Когда разговоры о будущих корректировках только начались этим летом, стало заметно, что даже на текущих, привычных условиях люди стали реже оформлять ипотечные кредиты. Само ожидание перемен уже повлияло на поведение покупателей - они предпочли занять выжидательную позицию.
Для строительной отрасли это тревожный звоночек. Ведь ипотека - это не просто способ поддержать застройщиков, как принято думать. На самом деле это в первую очередь механизм защиты денег самих граждан. Ежегодно население вкладывает в жилищное строительство около 16 триллионов рублей. Если убрать ипотечный механизм или сделать его менее привлекательным, эти деньги рискуют застрять в долгостроях, а не превратиться в готовые квартиры.
Отдельная головная боль - нагрузка на государственный бюджет. Из-за высокой ключевой ставки Центробанка субсидирование льготной ипотеки и без того обходится государству недешево. Любые новые меры поддержки, тем более расширенные и более щедрые для многодетных семей, нужно тщательно взвешивать с точки зрения финансовых возможностей страны.
Поэтому в правительстве все чаще звучит идея не спешить с масштабной реформой, а действовать точечно. Например, ввести дополнительные льготы именно для многодетных семей, не трогая при этом базовые условия для всех остальных. Так и социальную задачу решить можно, и бюджет сильно не перегрузить.
Напомним, изначально реформа предполагала довольно серьезные изменения. Ставка должна была стать плавающей - от 12% для семей с одним ребенком до 4% для семей с пятью и более детьми в Москве, Петербурге и соответствующих областях. В других регионах ставки планировали сделать на два процентных пункта ниже. Менялись и максимальные суммы кредита - от 12 до 18 миллионов рублей в столичных регионах и от 6 до 10 миллионов в остальных. Плюс обсуждалось ограничение льготного периода пятнадцатью годами, после чего заемщика перевели бы на рыночные условия.
Но, судя по всему, окончательное решение по всем этим параметрам будет приниматься уже ближе к самому октябрю, с оглядкой на то, как поведет себя рынок в ближайшие месяцы. А значит, будущим заемщикам пока остается только следить за новостями и не торопиться делать поспешные выводы - ни в одну, ни в другую сторону.
Дата: 10 августа 2026
Автор: Антон Белоусов
Рынок новостроек в Москве за последние пять лет изменился настолько, что старые ориентиры уже не работают. Эксперты компании «Метриум» сравнили цены на квартиры в старых границах города в августе 2021 и августе 2026 года, и разница получилась внушительной. Разрыв между самыми доступными и самыми дорогими лотами вырос почти втрое.
Рынок первичного жилья снова зашевелился. Причина простая и уже знакомая всем, кто следит за льготными программами: с 1 октября должны измениться условия семейной ипотеки, и покупатели стараются успеть до этого момента. При этом называть происходящее ажиотажем эксперты не спешат, скорее это перераспределение спроса внутри рынка.
Семейная ипотека под 6% годовых давно стала главным инструментом для покупки жилья у родителей с маленькими детьми. Проблема в том, что ставка низкая, а вот доступное под нее жилье с каждым годом найти все труднее. Особенно если речь идет о крупных городах.
Купить или продать квартиру - это всегда немного лотерея. Документы подписаны, деньги переданы, ключи получены, а через какое-то время вдруг выясняется, что вся эта история может развалиться. Причем инициатором развала бывает не только одна из сторон сделки, но и прокуратура, органы опеки или банк, если продавец потом объявит себя банкротом. Разберем шесть основных причин, по которым сделки признают недействительными.
Еще недавно покупка квартиры почти всегда означала переезд: семья копила, брала ипотеку и наконец обживала собственные стены. Сейчас все заметно сложнее, потому что часть покупателей смотрит на новостройку как на способ надежно припрятать деньги, а заодно подумать о будущем детей.
Если посмотреть на свежую статистику по элитному жилью Москвы и задержаться взглядом на одной строчке, легко решить, что рынок пошел на уступки. Средневзвешенная цена сделки в июле-августе 2026 года опустилась до 1,2 млн рублей за «квадрат», то есть на 6% ниже, чем за те же месяцы 2025 года.
Казалось бы, аренда в Москве только дорожает год от года, и снять квартиру становится все сложнее. Но исследование риелторской компании показало обратную картину — по сравнению с 2006 годом доступность съемного жилья заметно выросла. Разбираемся, сколько москвичи тратили на аренду однушки двадцать лет назад и сколько отдают сейчас.
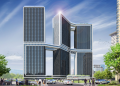
Московский рынок недвижимости давно привык к громким рейтингам и постоянной смене лидеров. Но есть компании, которые из года в год подтверждают свои позиции, а не появляются в топах случайно. Одной из таких стал «Донстрой» — застройщик, чье имя прочно ассоциируется с крупными жилыми кварталами и знаковыми локациями столицы. Свежий рейтинг Единого ресурса застройщиков России только подтвердил репутацию компании.
Рынок новостроек переживает заметный разворот в сторону агентского канала продаж. Как сообщает РИА Недвижимость со ссылкой на исследование телеграм-канала «Белая каска», доля сделок с жильем, заключенных через риелторов, достигла 86%. Для сравнения масштаба перемен достаточно вспомнить недавнее прошлое.
Тема платных парковок во дворах многоквартирных домов регулярно вызывает споры между жильцами и управляющими компаниями. Разобраться, где заканчивается законное регулирование общего имущества и начинается банальное вымогательство денег, изданию «Известия» помог судебный юрист и эксперт по безопасности сделок с недвижимостью Илья Васильчук.