Семейная ипотека с осени 2026 года становится заметно сложнее для части заемщиков. Размер доступного кредита для некоторых семей увеличивается, однако вместе с ним меняются ставки и сокращается максимальный срок займа. В результате для получения той же суммы, которую раньше можно было оформить на более долгий срок, теперь может потребоваться существенно больший доход. Разница особенно заметна для семей с одним ребенком. При этом банк оценивает не зарплату одного родителя, а совокупный доход семьи.
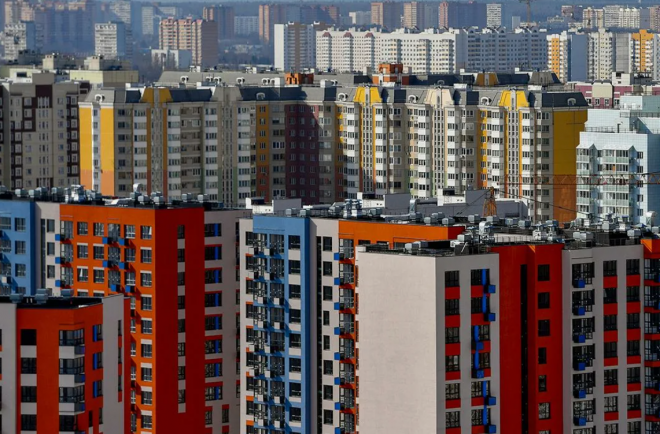
С 1 октября 2026 года программа семейной ипотеки работает по новым правилам. Размер льготного кредита теперь зависит от количества детей в семье, а максимальный срок займа сокращен до 15 лет.
Раньше в Москве, Санкт-Петербурге, Московской и Ленинградской областях семья могла оформить до 12 млн руб. по ставке 6% независимо от количества детей. При сроке до 30 лет ежемесячная нагрузка была относительно небольшой, поэтому для одобрения хватало совокупного дохода примерно в 120 тыс. руб. в месяц.
При сроке в 15 лет необходимый доход уже составлял около 170 тыс. руб. Теперь именно такой срок становится максимальным, поэтому требования к платежеспособности заметно выросли.
Для семьи с одним ребенком максимальный размер кредита в столичных регионах остается на уровне 12 млн руб. При этом ставка повышается до 12%.
Если оформить такую сумму на максимально доступный срок, совокупный доход родителей для одобрения должен составлять примерно 240 тыс. руб. в месяц.
Получается, что при одинаковой сумме кредита требования к доходу семьи примерно вдвое выше по сравнению с ситуацией, когда аналогичный заем оформлялся на 30 лет.
Здесь важно учитывать один момент. Речь идет именно о суммарном доходе родителей. Например, при доходе одного супруга 140 тыс. руб. и второго 100 тыс. руб. общий показатель составит 240 тыс. руб.
Для семей с двумя детьми максимальный лимит увеличивается до 15 млн руб. Ставка при этом составит 10%.
Если семья не хочет брать весь доступный лимит и ограничивается прежними 12 млн руб., для одобрения кредита потребуется совокупный доход примерно 215 тыс. руб. в месяц.
При оформлении всей доступной суммы требования становятся выше - около 270 тыс. руб. в месяц.
Таким образом, увеличение лимита позволяет приобрести более дорогую квартиру, но одновременно повышает требования банка к платежеспособности заемщиков.
Для семей с тремя детьми максимальный лимит семейной ипотеки увеличивается до 18 млн руб., а ставка устанавливается на уровне 8%.
При оформлении 12 млн руб. совокупный доход родителей должен составлять около 190 тыс. руб. в месяц. Если использовать весь доступный лимит, потребуется уже около 290 тыс. руб.
Для семей с четырьмя детьми при тех же 12 млн руб. необходимый доход составляет примерно 170 тыс. руб. в месяц. При пяти и более детях требования становятся еще ниже из-за более низкой ставки.
Получается, что количество детей теперь напрямую влияет не только на максимальную сумму займа, но и на размер дохода, который понадобится для его одобрения.
Главную роль здесь играет срок кредита. До изменения правил семейную ипотеку можно было оформить максимум на 30 лет. Длинный срок снижал размер ежемесячного платежа, а вместе с ним и требования к доходу заемщиков.
Теперь максимальный срок составляет 15 лет. Даже при той же сумме кредита ежемесячный платеж получается значительно выше.
Именно поэтому сравнивать старые и новые требования только по процентной ставке неправильно. При оценке доступности ипотеки необходимо учитывать одновременно ставку, сумму займа и срок кредитования.
Увеличение ипотечного лимита не означает, что семья автоматически сможет купить подходящую квартиру без существенных собственных вложений.
По оценкам аналитиков, средняя двухкомнатная квартира в новостройках Новой Москвы стоит около 19 млн руб. Даже максимального лимита в 18 млн руб. для многодетной семьи в таком случае недостаточно, если учитывать необходимость первоначального взноса.
В Старой Москве ситуация еще сложнее. Средняя стоимость двухкомнатной квартиры в массовом сегменте новостроек уже превышает 25 млн руб., а в бизнес-классе цена может приближаться к 40 млн руб. и выше.
Поэтому новый лимит семейной ипотеки закрывает только часть стоимости жилья. Остальную сумму семье придется покрывать собственными средствами с учетом требований программы к первоначальному взносу.
Старые условия сохраняются только для тех семей, которые успеют заключить кредитный договор с банком до 1 октября 2026 года.
Одного предварительного одобрения недостаточно. Если банк уже согласовал семейную ипотеку, но кредитный договор не подписан до изменения правил, параметры займа будут пересмотрены по новым условиям.
Поэтому семьям, которые уже получили одобрение и рассчитывают воспользоваться прежними параметрами программы, важно учитывать именно дату подписания кредитного договора.
Дата: 28 сентября 2026
Автор: Антон Белоусов
Цены на московские новостройки давно заставляют покупателей внимательно смотреть не только на квартиру, но и на район. При этом даже внутри Старой Москвы стоимость жилья может отличаться довольно заметно. В начале сентября 2026 года самым доступным по цене нового жилья оказался район, который редко называют среди главных центров столичного строительства. Здесь средняя стоимость квадратного метра составила 270,1 тыс. руб.
Рынок новостроек в Москве за последние пять лет изменился настолько, что старые ориентиры уже не работают. Эксперты компании «Метриум» сравнили цены на квартиры в старых границах города в августе 2021 и августе 2026 года, и разница получилась внушительной. Разрыв между самыми доступными и самыми дорогими лотами вырос почти втрое.
Рынок первичного жилья снова зашевелился. Причина простая и уже знакомая всем, кто следит за льготными программами: с 1 октября должны измениться условия семейной ипотеки, и покупатели стараются успеть до этого момента. При этом называть происходящее ажиотажем эксперты не спешат, скорее это перераспределение спроса внутри рынка.
Семейная ипотека под 6% годовых давно стала главным инструментом для покупки жилья у родителей с маленькими детьми. Проблема в том, что ставка низкая, а вот доступное под нее жилье с каждым годом найти все труднее. Особенно если речь идет о крупных городах.
Купить или продать квартиру - это всегда немного лотерея. Документы подписаны, деньги переданы, ключи получены, а через какое-то время вдруг выясняется, что вся эта история может развалиться. Причем инициатором развала бывает не только одна из сторон сделки, но и прокуратура, органы опеки или банк, если продавец потом объявит себя банкротом. Разберем шесть основных причин, по которым сделки признают недействительными.
Еще недавно покупка квартиры почти всегда означала переезд: семья копила, брала ипотеку и наконец обживала собственные стены. Сейчас все заметно сложнее, потому что часть покупателей смотрит на новостройку как на способ надежно припрятать деньги, а заодно подумать о будущем детей.
Если посмотреть на свежую статистику по элитному жилью Москвы и задержаться взглядом на одной строчке, легко решить, что рынок пошел на уступки. Средневзвешенная цена сделки в июле-августе 2026 года опустилась до 1,2 млн рублей за «квадрат», то есть на 6% ниже, чем за те же месяцы 2025 года.
Казалось бы, аренда в Москве только дорожает год от года, и снять квартиру становится все сложнее. Но исследование риелторской компании показало обратную картину — по сравнению с 2006 годом доступность съемного жилья заметно выросла. Разбираемся, сколько москвичи тратили на аренду однушки двадцать лет назад и сколько отдают сейчас.
Московский рынок недвижимости давно привык к громким рейтингам и постоянной смене лидеров. Но есть компании, которые из года в год подтверждают свои позиции, а не появляются в топах случайно. Одной из таких стал «Донстрой» — застройщик, чье имя прочно ассоциируется с крупными жилыми кварталами и знаковыми локациями столицы. Свежий рейтинг Единого ресурса застройщиков России только подтвердил репутацию компании.
Рынок новостроек переживает заметный разворот в сторону агентского канала продаж. Как сообщает РИА Недвижимость со ссылкой на исследование телеграм-канала «Белая каска», доля сделок с жильем, заключенных через риелторов, достигла 86%. Для сравнения масштаба перемен достаточно вспомнить недавнее прошлое.