
Семейная ипотека с осени 2026 года становится заметно сложнее для части заемщиков. Размер доступного кредита для некоторых семей увеличивается, однако вместе с ним меняются ставки и сокращается максимальный срок займа. В результате для получения той же суммы, которую раньше можно было оформить на более долгий срок, теперь может потребоваться существенно больший доход. Разница особенно заметна для семей с одним ребенком. При этом банк оценивает не зарплату одного родителя, а совокупный доход семьи.
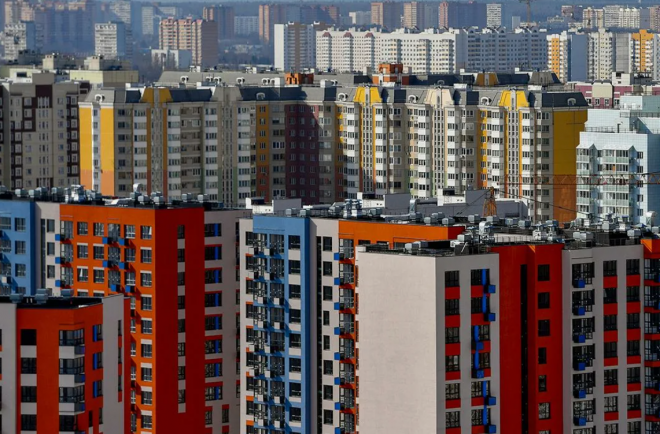
С 1 октября 2026 года программа семейной ипотеки работает по новым правилам. Размер льготного кредита теперь зависит от количества детей в семье, а максимальный срок займа сокращен до 15 лет.
Раньше в Москве, Санкт-Петербурге, Московской и Ленинградской областях семья могла оформить до 12 млн руб. по ставке 6% независимо от количества детей. При сроке до 30 лет ежемесячная нагрузка была относительно небольшой, поэтому для одобрения хватало совокупного дохода примерно в 120 тыс. руб. в месяц.
При сроке в 15 лет необходимый доход уже составлял около 170 тыс. руб. Теперь именно такой срок становится максимальным, поэтому требования к платежеспособности заметно выросли.
Для семьи с одним ребенком максимальный размер кредита в столичных регионах остается на уровне 12 млн руб. При этом ставка повышается до 12%.
Если оформить такую сумму на максимально доступный срок, совокупный доход родителей для одобрения должен составлять примерно 240 тыс. руб. в месяц.
Получается, что при одинаковой сумме кредита требования к доходу семьи примерно вдвое выше по сравнению с ситуацией, когда аналогичный заем оформлялся на 30 лет.
Здесь важно учитывать один момент. Речь идет именно о суммарном доходе родителей. Например, при доходе одного супруга 140 тыс. руб. и второго 100 тыс. руб. общий показатель составит 240 тыс. руб.
Для семей с двумя детьми максимальный лимит увеличивается до 15 млн руб. Ставка при этом составит 10%.
Если семья не хочет брать весь доступный лимит и ограничивается прежними 12 млн руб., для одобрения кредита потребуется совокупный доход примерно 215 тыс. руб. в месяц.
При оформлении всей доступной суммы требования становятся выше - около 270 тыс. руб. в месяц.
Таким образом, увеличение лимита позволяет приобрести более дорогую квартиру, но одновременно повышает требования банка к платежеспособности заемщиков.
Для семей с тремя детьми максимальный лимит семейной ипотеки увеличивается до 18 млн руб., а ставка устанавливается на уровне 8%.
При оформлении 12 млн руб. совокупный доход родителей должен составлять около 190 тыс. руб. в месяц. Если использовать весь доступный лимит, потребуется уже около 290 тыс. руб.
Для семей с четырьмя детьми при тех же 12 млн руб. необходимый доход составляет примерно 170 тыс. руб. в месяц. При пяти и более детях требования становятся еще ниже из-за более низкой ставки.
Получается, что количество детей теперь напрямую влияет не только на максимальную сумму займа, но и на размер дохода, который понадобится для его одобрения.
Главную роль здесь играет срок кредита. До изменения правил семейную ипотеку можно было оформить максимум на 30 лет. Длинный срок снижал размер ежемесячного платежа, а вместе с ним и требования к доходу заемщиков.
Теперь максимальный срок составляет 15 лет. Даже при той же сумме кредита ежемесячный платеж получается значительно выше.
Именно поэтому сравнивать старые и новые требования только по процентной ставке неправильно. При оценке доступности ипотеки необходимо учитывать одновременно ставку, сумму займа и срок кредитования.
Увеличение ипотечного лимита не означает, что семья автоматически сможет купить подходящую квартиру без существенных собственных вложений.
По оценкам аналитиков, средняя двухкомнатная квартира в новостройках Новой Москвы стоит около 19 млн руб. Даже максимального лимита в 18 млн руб. для многодетной семьи в таком случае недостаточно, если учитывать необходимость первоначального взноса.
В Старой Москве ситуация еще сложнее. Средняя стоимость двухкомнатной квартиры в массовом сегменте новостроек уже превышает 25 млн руб., а в бизнес-классе цена может приближаться к 40 млн руб. и выше.
Поэтому новый лимит семейной ипотеки закрывает только часть стоимости жилья. Остальную сумму семье придется покрывать собственными средствами с учетом требований программы к первоначальному взносу.
Старые условия сохраняются только для тех семей, которые успеют заключить кредитный договор с банком до 1 октября 2026 года.
Одного предварительного одобрения недостаточно. Если банк уже согласовал семейную ипотеку, но кредитный договор не подписан до изменения правил, параметры займа будут пересмотрены по новым условиям.
Поэтому семьям, которые уже получили одобрение и рассчитывают воспользоваться прежними параметрами программы, важно учитывать именно дату подписания кредитного договора.
Дата: 28 сентября 2026
Автор: Антон Белоусов
Продажа квартиры или дома может обернуться дополнительными расходами для собственников. Минфин подготовил поправки в Налоговый кодекс, которые затрагивают порядок расчета НДФЛ с доходов от реализации недвижимости. Если законопроект примут, новые правила начнут действовать с 2027 года.
По итогам девяти месяцев 2026 года Московский фонд реновации занял первое место среди российских застройщиков по объему введенного жилья. С января по сентябрь организация сдала почти 1,2 млн кв. м недвижимости. В эксплуатацию ввели 63 многоквартирных дома, расположенных в 52 жилых комплексах. Такие данные приводит портал ЕРЗ.
Вторую строчку рейтинга занял ПИК. За три квартала девелопер построил около 774 тыс. кв. м жилья. Третье место досталось компании «Самолет» с результатом примерно 544 тыс. кв. м.
Федеральные власти готовы пересмотреть условия семейной ипотеки, если новые правила приведут к заметному снижению спроса на жилье. Изменения, вступившие в силу 1 октября, должны сократить расходы бюджета и сделать программу более адресной. При этом правительство намерено следить за ситуацией на рынке и при необходимости корректировать механизм. Об этом сообщил вице-премьер Марат Хуснуллин, передает «РИА Недвижимость».
По его словам, главная задача властей - обеспечить завершение строительства домов, за которые покупатели уже заплатили. Поэтому последствия обновления программы будут оценивать с учетом ситуации в строительной отрасли.
За первые 8 месяцев 2026 года в Москве зарегистрировали 49 713 договоров долевого участия с использованием эскроу-счетов. Это на 32% меньше, чем за аналогичный период прошлого года, когда было оформлено 73 009 таких договоров.
При этом механизм эскроу продолжает использоваться в подавляющем большинстве сделок на первичном рынке.
Минстрой готовит единую систему оценки строительных компаний. Рейтинг должен показать, насколько подрядчик финансово устойчив, располагает необходимой техникой и квалифицированными специалистами. В дальнейшем эти данные планируют учитывать при допуске компаний к государственным контрактам.
Новая система должна изменить подход к выбору подрядчиков. Одной только низкой цены при проведении закупки может оказаться недостаточно.
Покупка комнаты для последующей сдачи в аренду может показаться простым способом получать доход от недвижимости. Порог входа здесь заметно ниже, чем при покупке студии или однокомнатной квартиры. При этом расчеты показывают довольно высокую доходность.
Большинство россиян оценивают свои условия проживания без крайностей. Для примерно половины опрошенных собственная квартира или дом вполне соответствуют повседневным потребностям. При этом финансовая сторона жилищного вопроса остается одной из самых чувствительных тем.
На рынке новостроек Москвы и области заметно увеличился объем квартир, которые застройщики не успели продать до ввода домов в эксплуатацию. Сейчас почти каждая пятая квартира в экспозиции первичного рынка приходится на уже сданные жилые комплексы. Для столичного региона это максимальный показатель за последние годы.
При этом участники рынка пока не видят в ситуации признаков серьезного затоваривания новостроек. Покупатель стал осторожнее, ипотека остается дорогой, а структура предложения постепенно меняется.
Цены на московские новостройки давно заставляют покупателей внимательно смотреть не только на квартиру, но и на район. При этом даже внутри Старой Москвы стоимость жилья может отличаться довольно заметно. В начале сентября 2026 года самым доступным по цене нового жилья оказался район, который редко называют среди главных центров столичного строительства. Здесь средняя стоимость квадратного метра составила 270,1 тыс. руб.
Рынок новостроек в Москве за последние пять лет изменился настолько, что старые ориентиры уже не работают. Эксперты компании «Метриум» сравнили цены на квартиры в старых границах города в августе 2021 и августе 2026 года, и разница получилась внушительной. Разрыв между самыми доступными и самыми дорогими лотами вырос почти втрое.