
Ипотека выдается под залог и на длительный срок по ставкам выше ставок по вкладам. В итоге, банки получают хороший доход с клиента в течение 20-30 лет.
Центробанк поддерживает эту идею, поддерживая развитие ипотечного кредитования в России.
В соответствии со статистикой прошлых лет за год банки смогли выдать столько ипотечных кредитов, что практически удвоили общую сумму задолженности заемщиков. Другая цифра – это ставка, она впервые за все годы стала ниже 10% годовых.
2019 год начался с мрачных прогнозов касательно ипотеки: Центробанк с сентября 2018-го начал повышать ключевую ставку, а в обратном направлении процесс был запущен лишь к осени. В силу вступил закон с 1 июля 2019-го нового порядка финансирования долевого строительства. Напомним, теперь застройщики при долевом строительстве обязаны открывать специальный эскроу-счет, на котором деньги дольщиков замораживаются до окончания строительства. Финансировать расходы по строительству компаниям приходится за счет кредитов. Негативные прогнозы не сбылись.
Ставка должна будет составить в 2020 году значения в 8,7% годовых – с дальнейшим снижением до 7,9% к 2024 году. Что касается числа выданных кредитов, то цифра должна составить 1,57 миллиона, а к 2024 году – 2,26 миллионов. Власти намерены переориентировать значительную часть ипотечного кредитования в сторону первичного жилья (цифра по таким кредитам даже вынесена в отдельный план). гражданам, которые не имеют на нынешний момент возможности выплаты ипотечного кредита по средневзвешенной ставке.
Что касается процентной ставки по ипотеке, за 2019 год согласно паспорту нацпроекта, она должна составить 8,9% годовых. Год уже заканчивается, но цифры в статистике Центробанка далеки от этого – ставка пока составляет 9,68% годовых, а в первой половине года доходила до 10,5%.
Ипотечный кредит является долгосрочным инструментом для банка. Нельзя быть уверенным, что в ближайшие 15-20-30 лет у него будет работа с доходами, которые позволят выплачивать кредит.
Аналитики уже неоднократно предупреждают о «новом ипотечном пузыре», который надувается уже в России. Цифра в полтора миллиона кредитов за год означает, что банки максимально снижают свои требования к заемщикам – иначе их просто некому будет брать.
Можно заметить, как ипотечное кредитование начало расти с июля 2019-го, когда банки положительно оценили первый сигнал – снижение ключевой ставки. Кроме того, появилось понимание, что большая часть жилья в новостройках все еще продается по старым правилам (и, соответственно, по старым ценам).
Основную роль в дальнейшем изменении ставок будет играть политика Центробанка, уверены эксперты. Так, Елена Балашова, эксперт в области недвижимости и информационных технологий, говорит, что очередная волна снижения ставок приведет к росту числа обращений за рефинансированием ипотеки. На рефинансирование приходится достаточно большая доля из всех выданных кредитов. Эти кредиты не меняют статистику по общей сумме задолженности – долг просто переходит из одного банка в другой.
Многие банковские учреждения не выдают рефинансирование на выданные у них же кредиты, их предлагают только клиентам других банков. «Своим» же клиентам обычно предлагают специальные программы по снижению ставки (но без заключения нового ипотечного договора).
Риски, касаемо просроченных кредитов остаются достаточно серьезными. В России уже несколько лет подряд не растут реальные доходы населения – при этом резко возрос объем выданных кредитов. В результате заемщики все большую часть доходов вынуждены отдавать на обслуживание долгов.
Дата: 6 декабря 2019
Автор: Антон Белоусов
На рынке недвижимости встречаются покупатели, поведение которых порой удивляет даже опытных риелторов. Одни приходят на просмотры ради развлечения, другие годами присматривают жилье, хотя пока не могут позволить себе покупку. Есть и клиенты с необычными требованиями, ради которых собственникам приходится идти на серьезные уступки. Владелец агентства элитной недвижимости «Ашихмин и партнеры» Григорий Ашихмин рассказал ТАСС о четырех типах таких покупателей. Самые редкие из них готовы потратить крупную сумму, чтобы убедиться в правильности своего выбора.
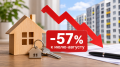
Выдача семейной ипотеки в России продолжает сокращаться после изменения правил программы. В первую неделю ноября количество оформленных льготных кредитов оказалось на 57% ниже средних показателей июля-августа. Такие данные приводят аналитики государственной компании «Дом.РФ». При этом специалисты отмечают первые признаки восстановления спроса: банки постепенно привыкают к новым требованиям, а потенциальные заемщики пересматривают свои планы на покупку жилья.

Московский рынок элитного жилья продолжает удивлять ценами. Сейчас разница между самыми доступными и дорогими новостройками делюкс-класса достигла почти семи раз. За один квадратный метр покупатели могут заплатить от 1,91 млн до 12,9 млн рублей. По данным аналитиков «Intermark Городская Недвижимость», такого разрыва в столице еще не было.
За цифрами скрывается интересная тенденция. Дорогая недвижимость дорожает значительно быстрее доступных объектов внутри того же сегмента. За последние десять лет максимальная стоимость квадратного метра выросла более чем в пять раз. Минимальная цена тоже увеличилась, но гораздо скромнее.
Рынок новостроек Московского региона показал заметный рост цен в октябре 2026 года. За один месяц средняя стоимость квадратного метра увеличилась сильнее, чем за весь предыдущий квартал. Особенно заметно подорожание оказалось в старых границах Москвы, где средняя цена жилья приблизилась к 624 тыс. рублей за квадратный метр.
В России сохраняется положительная динамика жилищного строительства. По итогам 2026 года в стране планируют ввести в эксплуатацию 93,8 млн квадратных метров недвижимости. Об этом сообщил министр строительства и ЖКХ Ирек Файзуллин на форуме «Строительная неделя БРИКС».
Заявленный объем предусмотрен национальным проектом. По словам главы Минстроя, строительная отрасль продолжает показывать положительные результаты, несмотря на возникающие сложности.
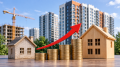
За последние шесть лет российский рынок недвижимости заметно изменился. Новостройки дорожали гораздо быстрее квартир на вторичном рынке, причем разрыв сохранился даже с учетом инфляции. По данным аналитиков рейтингового агентства «Эксперт РА», с конца 2020 года по III квартал 2026-го стоимость первичного жилья в реальном выражении увеличилась на 33,9%. Вторичная недвижимость за тот же период прибавила всего 4,9%.
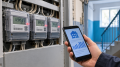
В России предложили новый способ выявления майнинг-ферм, которые работают в многоквартирных домах и потребляют электричество за счет других жильцов. В Минстрое считают, что решить проблему помогут автоматические счетчики электроэнергии. Их установку предлагают финансировать из средств, которые собственники квартир собирают на капитальный ремонт.
Покупка квартиры в новостройке под конец года может оказаться выгоднее, чем многие ожидают. Застройщики готовят специальные предложения, снижают цены на отдельные лоты и предлагают покупателям дополнительные бонусы. Максимальные заявленные скидки уже достигают 20%, хотя получить такую выгоду смогут далеко не все. Риелторы отмечают интересную тенденцию: в массовом сегменте скидки стали меньше, а в бизнес-классе, наоборот, выросли. Разбираемся, на какие квартиры стоит обратить внимание в декабре и кому девелоперы готовы уступать в цене.
Знакомая ситуация: в подъезде месяцами не горит свет, дверь не закрывается, крыша протекает, а управляющая компания кормит жильцов обещаниями. Вы оставляете заявки, звоните диспетчеру, пишете заявления, но ничего не меняется. Многие в такой момент просто опускают руки и продолжают мириться с проблемами. Депутат Госдумы объяснил, как действовать, если УК перестала реагировать на обращения, и какие государственные органы могут помочь.
Продажи первичного жилья в России по итогам 2026 года могут сократиться на 10-15% по сравнению с предыдущим годом. Такой прогноз озвучил заместитель председателя правления Сбера Анатолий Попов в интервью РИА Недвижимость.
По оценке представителя банка, в 2027 году ситуация на рынке новостроек существенно не изменится. Восстановления продаж в этот период Сбер пока не ожидает.